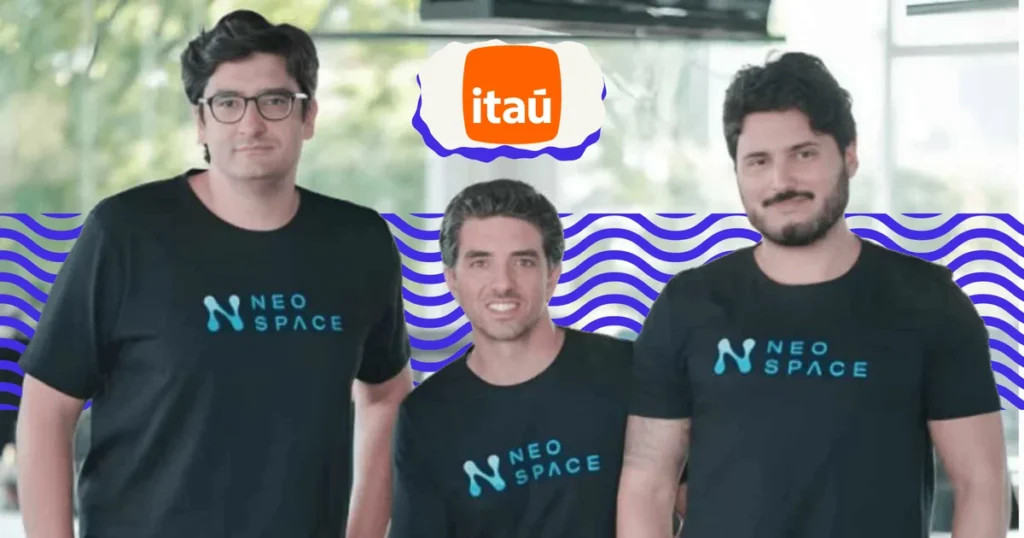

O Itaú Unibanco anunciou em 26 de outubro de 2026 a compra de 100% da NeoSpace AI Technologies por R$2,9 bilhões (aproximadamente US$580 milhões). O pagamento será feito em parcelas: uma no fechamento do negócio e as demais ao longo de cinco anos, sujeitas a condições. A conclusão da operação ainda depende de aprovação do Cade.
Inscrição confirmada! Agora você faz parte do ritmo.
A NeoSpace foi fundada há menos de três anos por Bruno Pierobon, Felipe Almeida, Gustavo Debs e Thiago Teixeira e desenvolve modelos fundacionais treinados sobre grandes volumes de dados corporativos. São os mesmos fundadores da Zup, cujo controle o Itaú comprou em 2020.
De cliente a dono
O Itaú não chegou à NeoSpace pela mesa de M&A. Chegou como investidor, cliente e antigo comprador dos mesmos fundadores. Em janeiro de 2025, liderou uma rodada de US$18 milhões, aportou US$15 milhões por 15% da empresa e fechou ao mesmo tempo um acordo comercial. Segundo o banco, os modelos da NeoSpace já trouxeram resultados em crédito, CRM e prevenção a fraude.
Esse caminho reduz o risco de uma aquisição de IA. O banco conhecia o time desde a Zup, acompanhou quase dois anos de modelos treinados com os próprios dados e sabia como eles performavam em produção.
Após a aquisição, a NeoSpace manterá gestão e estrutura autônomas, e o time atual será preservado. A autonomia operacional é consistente com a estratégia de grandes corporações que adquirem startups de deep tech e preferem não integrar imediatamente para não perder velocidade de inovação. O Itaú está comprando capacidade técnica e equipe, não apenas tecnologia empacotada.
O múltiplo que redefine o patamar para IA no Brasil
O valuation implícito da rodada de janeiro de 2025 era de US$100 milhões. Menos de dois anos depois, o Itaú pagou cerca de US$580 milhões pela empresa inteira, 5,8 vezes mais. A participação de 15% comprada por US$15 milhões passou a valer perto de US$87 milhões.
O número fica mais interessante com o que veio antes. Em agosto, a NeoSpace negociava uma rodada de até US$250 milhões que a avaliaria em US$1,25 bilhão. O Itaú fechou a compra por menos da metade disso, com parte do pagamento diferida em cinco anos e sujeita a condições. Com faturamento projetado de cerca de R$300 milhões em 2026, o preço equivale a algo perto de 10 vezes a receita esperada.
Para a NeoSpace, a venda troca a promessa de unicórnio por liquidez, ainda que parte dela condicionada, e por um cliente-âncora como dono. Para o mercado, fica uma referência concreta de preço para startups de IA com tração real em grandes instituições financeiras.
Construir em vez de licenciar
O objetivo declarado do Itaú é ampliar suas capacidades próprias de IA, combinando a tecnologia da NeoSpace com os dados, a escala e a experiência do banco, inclusive para evoluir o ia.i, seu assistente de IA generativa.
Esse é o ponto estratégico central da operação. O Itaú acumula décadas de dados sobre crédito, transações e comportamento de clientes, ativos a que modelos genéricos não têm acesso. Treinar modelos próprios sobre essa base cria uma vantagem que um concorrente não replica só licenciando a mesma API.
A escolha tem custo: quase R$3 bilhões agora, mais o investimento contínuo para manter e evoluir os modelos. Mas também tem lógica defensiva. Depender de um modelo de terceiro significa depender do preço, do roadmap e do acesso a um ativo crítico. Isso não exclui o uso de LLMs de mercado, já que a NeoSpace se posiciona como camada complementar a eles, e não como substituta.
O que esse movimento revela para o ecossistema
A NeoSpace não cresceu escondida. Apareceu no palco do GTC da Nvidia, figurou entre as maiores consumidoras de GPUs B200 do país e negociava expansão para os Estados Unidos e para setores como óleo e gás, aeronáutico e telecom. O que a diferenciou foi ter um cliente-âncora com dados proprietários em escala desde o início e um histórico prévio com esse cliente.
Esse modelo tem implicações para founders de IA B2B. A NeoSpace construiu capacidade técnica aplicada aos dados de um cliente específico antes de tentar escalar para outros mercados. A venda mostra o outro lado da mesma moeda: quando o cliente-âncora é também o comprador natural, ele tem poder para definir o preço.
A tendência que o caso sinaliza é que bancos com dados relevantes passem a preferir comprar a licenciar quando a tecnologia for estratégica. A NeoSpace é o caso mais visível disso no Brasil até agora.